1. Warum das Duell „BAV vs. ETF-Sparplan“ mit einem großen Irrtum beginnt
Wer sich als Selbstständiger, Freiberufler oder Agenturinhaber zum ersten Mal ernsthaft mit dem eigenen Vermögensaufbau beschäftigt, stößt fast unweigerlich auf zwei völlig gegensätzliche Lager: Auf der einen Seite stehen klassische Versicherungsvermittler und manche Steuerberater, die mit leuchtenden Augen von der betrieblichen Altersvorsorge (BAV) oder steuerlich geförderten Rentenpolicen schwärmen, weil sich damit „sofort tausende Euro Steuern sparen lassen“. Auf der anderen Seite stehen Finanzblogger, ETF-Enthusiasten und unabhängige Honorarberater, die vor hohen Abschlussprovisionen warnen und einen kostengünstigen, breit gestreuten Welt-ETF-Sparplan im eigenen Depot als einzig wahre Lösung propagieren.
Ich kenne beide Perspektiven aus eigener unternehmerischer Erfahrung in Berlin sehr genau: Als ich vor über 15 Jahren als klassischer Einzelunternehmer und Webdesigner gestartet bin, saß ich genau vor denselben Hochglanz-Berechnungen. Später – mit dem Übergang in die Kapitalgesellschaft als Geschäftsführer der Rocket Website GmbH – hat sich das steuerliche Spielfeld noch einmal komplett verändert. Denn was in vielen oberflächlichen Ratgebern im Netz schlichtweg unter den Tisch fällt: „Selbstständig“ ist steuerlich und sozialversicherungsrechtlich nicht gleich „selbstständig“.
Das Wichtigste in 30 Sekunden (Management Summary)
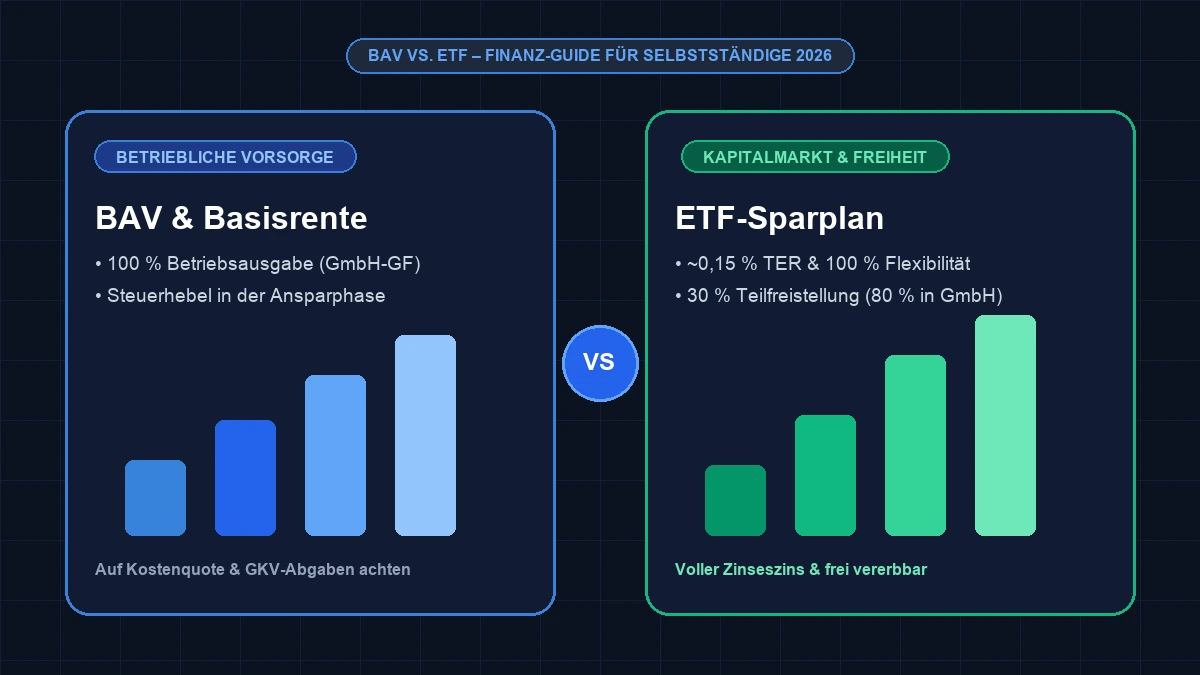
1. Einzelunternehmer & Freiberufler können für sich selbst keine neue betriebliche Altersvorsorge (BAV nach § 3 Nr. 63 EStG) abschließen, da sie steuerlich keine Arbeitnehmer sind. Für sie lautet das Duell in Wahrheit: Privater ETF-Sparplan vs. ETF-Basisrente (Rürup) – wobei der flexible ETF-Sparplan in 9 von 10 Fällen durch niedrige Kosten (ca. 0,15 % p.a.), 30 % Teilfreistellung und 100 % Kapitalverfügbarkeit gewinnt.
2. GmbH- & UG-Geschäftsführer sind Angestellte ihrer eigenen Gesellschaft. Sie können eine echte BAV-Direktversicherung direkt aus dem unversteuerten Gewinn der GmbH als Betriebsausgabe finanzieren. Doch auch hier schlägt eine BAV den ETF-Sparplan im Privat- oder Firmendepot nur dann, wenn sie als provisionsfreie ETF-Nettopolice mit 100 % Aktienquote ohne teuren Beitragsgarantie-Zwang aufgesetzt wird.
In diesem Praxis-Leitfaden rechnen wir für das Jahr 2026 schonungslos ehrlich nach: ohne Verkaufsinteresse, ohne Versicherungs-Sprech und mit realistischen Zahlen aus dem Alltag von Freiberuflern, Einzelunternehmern und GmbH-Geschäftsführern.
2. Die Rechtsform-Weiche: Einzelunternehmer & Freiberufler vs. GmbH-Geschäftsführer
Bevor Sie auch nur eine einzige Renditeberechnung zwischen BAV und ETF-Sparplan vergleichen, müssen wir eine juristische Grundfrage klären, an der in der Praxis bereits die Hälfte aller Diskussionen scheitert: In welcher Rechtsform üben Sie Ihre Selbstständigkeit aus?
Die betriebliche Altersvorsorge (BAV) ist im deutschen Einkommensteuergesetz (§ 3 Nr. 63 EStG) und im Betriebsrentengesetz (BetrAVG) ausdrücklich an ein steuerliches Arbeitsverhältnis gekoppelt. Das führt zu einer glasklaren Zweiteilung für Selbstständige:
Fall A: Sie sind Einzelunternehmer, Freiberufler oder GbR-/OHG-Gesellschafter
Wenn Sie als Webdesigner, Softwareentwickler, Unternehmensberater, Arzt, Handwerksmeister oder Fotograf auf eigene Rechnung (als Freiberufler nach § 18 EStG oder mit Gewerbeschein nach § 15 EStG) arbeiten, können Sie mit sich selbst keinen steuerlich anerkannten Arbeitsvertrag schließen. Ihr Gewinn ist direkt Ihr persönliches Einkommen.
- Keine neue BAV für Sie selbst möglich: Sie können als Einzelunternehmer zwar eine BAV für Ihre angestellten Mitarbeiter einrichten, aber nicht für sich selbst als Inhaber.
- Ausnahme Bestandsvertrag: Haben Sie aus einer früheren Festanstellung noch eine alte BAV (z. B. Direktversicherung), dürfen Sie diese nach dem Ausscheiden mit eigenen privaten Beiträgen weiterführen – was sich steuerlich aber fast nie lohnt (dazu gleich mehr in Abschnitt 11).
- Das steuerliche Pendant (Rürup / Basisrente): Wenn Versicherungsvermittler einem Einzelunternehmer eine „steuerlich absetzbare Firmenrente“ verkaufen wollen, handelt es sich technisch fast immer um eine Basisrente (Rürup-Rente nach § 10 Abs. 1 Nr. 2b EStG), deren Beiträge 2026 zu 100 % (bis zum Höchstbetrag von 29.344 € für Ledige bzw. 58.688 € für Verheiratete) als Sonderausgaben abziehbar sind.
Fall B: Sie sind Gesellschafter-Geschäftsführer (GGF) einer GmbH oder UG (haftungsbeschränkt)
Sobald Sie Ihr Unternehmen als Kapitalgesellschaft (GmbH oder UG) führen, ist die GmbH eine eigene juristische Person. Sie als Geschäftsführer schließen mit Ihrer eigenen GmbH einen Geschäftsführeranstellungsvertrag ab und beziehen ein monatliches Bruttogehalt, das als Betriebsausgabe den Gewinn der GmbH mindert.
- Voller Zugang zur echten BAV: Als angestellter GmbH-Geschäftsführer gelten Sie steuerlich als Arbeitnehmer Ihrer eigenen Firma. Ihre GmbH kann Ihnen eine betriebliche Altersvorsorge (Direktversicherung, Unterstützungskasse oder Pensionszusage) zusagen.
- Zahlung direkt aus dem GmbH-Bruttogewinn: Die GmbH überweist den BAV-Beitrag direkt an den Versorgungsträger. Auf GmbH-Ebene ist der Beitrag (solange er fremdüblich ist und keine verdeckte Gewinnausschüttung vorliegt) zu 100 % als Betriebsausgabe abzugsfähig und spart rund 30 % Körperschaft- und Gewerbesteuer.
- Befreiung von der Sozialversicherungspflicht: Halten Sie mindestens 50 % der GmbH-Anteile (oder verfügen Sie als Minderheitsgesellschafter über eine echte Sperrminorität), gelten Sie sozialversicherungsrechtlich als selbstständig (Statusfeststellungsverfahren) – und sind gleichzeitig steuerlich Arbeitnehmer. Das ist die lukrativste Konstellation überhaupt.
3. Wie die betriebliche Altersvorsorge (BAV) für GmbH-Geschäftsführer 2026 funktioniert
Schauen wir uns konkret an, welche Spielregeln 2026 für die betriebliche Altersvorsorge gelten, wenn Sie als GmbH- oder UG-Geschäftsführer (oder als Selbstständiger im Nebenerwerb mit Hauptjob) eine Direktversicherung nach § 3 Nr. 63 EStG nutzen möchten.
Der Kernmechanismus der BAV ist die sogenannte nachgelagerte Besteuerung: In der aktiven Erwerbsphase fließen die Beiträge steuerfrei in den Vertrag hinein; dafür müssen Sie die spätere Betriebsrente (oder Kapitalabfindung) im Ruhestand voll mit Ihrem persönlichen Einkommensteuersatz versteuern.
Die aktuellen Fördergrenzen nach § 3 Nr. 63 EStG (Stand 2026)
Wie viel Geld darf Ihre eigene GmbH monatlich steuerfrei für Sie in eine Direktversicherung, Pensionskasse oder einen Pensionsfonds einzahlen? Maßgeblich ist die bundeseinheitliche Beitragsbemessungsgrenze (BBG) in der allgemeinen Rentenversicherung:
- Bis zu 8 % der BBG steuerfrei: Sie können jährlich bis zu 8 % der Beitragsbemessungsgrenze vollkommen lohnsteuerfrei in eine Direktversicherung einzahlen (bei einer BBG von rund 96.600 € bis 101.400 € entspricht das einem steuerfreien Höchstbeitrag von rund 644 € bis 676 € pro Monat bzw. ca. 7.728 € bis 8.112 € pro Jahr).
- Bis zu 4 % der BBG sozialversicherungsfrei: Für sozialversicherungspflichtige Geschäftsführer (z. B. Fremdgeschäftsführer ohne Kapitalbeteiligung) bleibt die Hälfte dieses Betrags (4 % der BBG, also ca. 322 € bis 338 € pro Monat) zusätzlich frei von Beiträgen zur gesetzlichen Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Für beherrschende Gesellschafter-Geschäftsführer spielt die 4-%-Grenze keine Rolle, da sie ohnehin sozialversicherungsfrei sind – sie können sofort die vollen 8 % steuerfrei ausschöpfen.
- Darüber hinaus – Unterstützungskasse (§ 4d EStG): Möchte ein gut verdienender GmbH-Geschäftsführer monatlich 1.000 €, 2.000 € oder mehr steuerfrei aus der GmbH in die Altersvorsorge verlagern, reicht die Direktversicherung nicht aus. Hier kommt die rückgedeckte Unterstützungskasse ins Spiel, bei der die Beiträge in der Ansparphase praktisch unbegrenzt steuerfrei sind (allerdings unter strengen steuerlichen Regeln zur Erdienbarkeit und Probezeit für beherrschende GGF!).
Das Finanzamt prüft Versorgungszusagen an beherrschende Gesellschafter-Geschäftsführer (über 50 % Anteile) extrem streng auf eine verdeckte Gewinnausschüttung (vGA). Damit Ihre BAV vom Finanzamt als Betriebsausgabe anerkannt wird, müssen zwingend folgende Kriterien erfüllt sein: (1) Schriftlicher Gesellschafterbeschluss vorab, (2) Probezeit der GmbH und des Geschäftsführers (in der Regel 2–3 Jahre bei Neugründung, sofern es keine reine Entgeltumwandlung zu eigenen Lasten ist), (3) Erdienbarkeit (mindestens 10 Jahre Restlaufzeit bis zum Rentenbeginn und Abschluss vor dem 60. Lebensjahr) sowie (4) Angemessenheit (keine Überversorgung über 75 % der Aktivbezüge).
4. Wie der ETF-Sparplan für Selbstständige funktioniert (Privatdepot vs. Spardose GmbH)
Der Gegenspieler zur Versicherungslösung ist der eigenverantwortliche Vermögensaufbau am globalen Kapitalmarkt über Exchange Traded Funds (ETFs) – also börsengehandelte Indexfonds wie den FTSE All-World oder den MSCI World (ggf. kombiniert mit Emerging Markets oder Europa-Indizes).
Als Selbstständiger haben Sie beim ETF-Sparplan je nach Rechtsform sogar zwei unterschiedliche Wege, die steuerlich völlig verschieden behandelt werden:
Weg 1: Der private ETF-Sparplan (für Einzelunternehmer, Freiberufler & GmbH-GF)
Beim privaten ETF-Sparplan zahlen Sie die monatliche Sparrate von Ihrem privaten Girokonto in ein kostengünstiges Online-Depot. Das Geld wurde zuvor bereits mit Ihrem persönlichen Einkommensteuersatz versteuert. Dafür profitieren Sie in der gesamten Anlage- und Entnahmephase von handfesten Vorteilen:
- Minimale laufende Kosten: Ein breit gestreuter Welt-ETF kostet heute nur noch 0,07 % bis 0,22 % Gesamtkostenquote (TER) pro Jahr, die Depotführung und Sparplanausführung sind bei modernen Brokern oft komplett kostenlos (0 € Ausgabeaufschlag, 0 € Abschlussprovision).
- 30 % Teilfreistellung nach Investmentsteuergesetz (InvStG): Bei Aktien-ETFs (mit mindestens 51 % Aktienquote) sind 30 % aller Kursgewinne, Ausschüttungen und Vorabpauschalen komplett steuerfrei! Statt 26,375 % Abgeltungsteuer (inkl. Solidaritätszuschlag) zahlen Sie auf Gewinne effektiv nur rund 18,46 % Steuern – und zwar ausschließlich auf den reinen Wertzuwachs, niemals auf Ihr eingezahltes Eigenkapital!
- 100 % Flexibilität zu jeder Sekunde: Brauchen Sie wegen einer Auftragsflaute, einer Steuernachzahlung, einer Immobilienfinanzierung oder einer unternehmerischen Investition kurzfristig Kapital, können Sie den Sparplan mit zwei Klicks pausieren, erhöhen oder Anteile börsentäglich verkaufen.
Weg 2: Das ETF-Firmendepot in der GmbH oder Holding („Spardose GmbH“)
Wenn Sie eine GmbH (oder eine Holding-GmbH über Ihrer operativen Agentur-/Beratungs-GmbH) besitzen, müssen Sie überschüssige Gewinne gar nicht erst teuer an sich privat ausschütten (wo 25 % Kapitalertragsteuer anfallen würden). Stattdessen eröffnen Sie ein Firmendepot direkt auf den Namen der GmbH und investieren den nach ~30 % Körperschaft- und Gewerbesteuer verbleibenden GmbH-Gewinn (also 70 Cent von jedem verdienten Euro statt nur 58 Cent im Privatvermögen!) direkt in Aktien-ETFs.
- 80 % Teilfreistellung bei der Körperschaftsteuer (§ 20 InvStG): Hält eine GmbH einen Aktien-ETF im Betriebsvermögen, bleiben 80 % der Kursgewinne und Dividenden von der Körperschaftsteuer befreit und 40 % von der Gewerbesteuer!
- Effektive Steuerlast in der GmbH nur ca. 12,1 %: Während der gesamten Ansparphase arbeitet somit deutlich mehr Kapital für den Zinseszinseffekt, bevor das Geld im Ruhestand bei niedrigen persönlichen Steuersätzen flexibel als Gehalt oder Dividende ausgeschüttet wird.
5. Großer Systemvergleich 2026: BAV vs. Basisrente vs. ETF-Sparplan
Um Ihnen einen glasklaren Überblick zu geben, haben wir die vier wichtigsten Durchführungswege für Selbstständige im Jahr 2026 direkt gegenübergestellt:
| Kriterium | BAV (Direktversicherung) | Basisrente (Rürup) | ETF-Sparplan (Privat) | ETF-Depot in der GmbH |
|---|---|---|---|---|
| Wer darf es nutzen? | Nur GmbH-/UG-Geschäftsführer (oder Nebenberufler mit Hauptjob) | Alle (besonders Einzelunternehmer & Freiberufler) | Alle Selbstständigen & Geschäftsführer | Nur Kapitalgesellschaften (GmbH, UG, Holding) |
| Einzahlung aus... | Brutto (GmbH-Betriebsausgabe) | Steuerabzug (100 % Sonderausgabe) | Versteuertem Privat-Netto | Versteuertem GmbH-Gewinn (~70 % vom Brutto) |
| Typische Gesamtkosten (p.a.) | 1,2 % – 2,8 % p.a. (Bruttopolice) / 0,45 % – 0,75 % (Nettopolice) | 1,3 % – 2,9 % p.a. (Bruttopolice) / 0,45 % – 0,75 % (Nettopolice) | 0,07 % – 0,22 % p.a. (reine ETF-TER) | 0,07 % – 0,22 % p.a. + kleiner Jahresabschluss-Aufwand |
| Aktienquote / Renditepotenzial | Oft gebremst durch 60–80 % Beitragsgarantie (außer reine Fonds-BAV) | Frei wählbar (bis 100 % Welt-ETF ohne Garantiezwang möglich) | 100 % frei wählbar (historisch ~7–8,5 % p.a.) | 100 % frei wählbar (historisch ~7–8,5 % p.a.) |
| Besteuerung im Alter | 100 % steuerpflichtig (persönlicher Einkommensteuersatz auf Gesamtbetrag) | Besteuerungsanteil nach Rentenbeginn (ab 2040/2058 bis zu 100 % Einkommensteuer) | Nur ~18,46 % und nur auf den Gewinnanteil (Dank 30 % Teilfreistellung) | ~12,1 % in GmbH + Abgeltungsteuer / Teileinkünfteverfahren bei Ausschüttung |
| Krankenkasse (GKV) im Alter | Voller GKV + PV Beitrag (~19,5 %) oberhalb des Freibetrags (~197 €) | Keine GKV-Pflicht bei KVdR (aber beitragspflichtig bei freiwilliger GKV!) | Keine GKV-Pflicht bei KVdR & PKV (beitragspflichtig bei freiwilliger GKV) | Bei Gewinnausschüttung abhängig von KVdR / PKV / freiwilliger GKV |
| Kapitalentnahme / Kündigung | Vor 62. Lebensjahr gesperrt (am Ende 100 % Kapitalwahlrecht möglich) | Nie kündbar, kein Kapitalwahlrecht (nur lebenslange Rente ab 62 J.) | 100 % täglich verfügbar (Teilverkauf, Einmalentnahme, Auszahlplan) | Jederzeit in der GmbH verfügbar (für Investitionen oder Ausschüttung) |
| Vererbbarkeit | Eingeschränkt (nur Ehepartner, eingetr. Lebenspartner, kindergeldberechtigte Kinder) | Stark eingeschränkt (nur Ehepartner / kindergeldberechtigte Kinder über Zusatzbaustein) | 100 % frei vererbbar an jede beliebige Person | 100 % vererbbar über die GmbH-Geschäftsanteile |
| Insolvenz- & Pfändungsschutz | Sehr hoch (in der Ansparphase insolvenzgeschützt) | Hoch (innerhalb der Pfändungsfreigrenzen nach § 851c ZPO) | Kein Pfändungsschutz (fällt im Ernstfall in die Insolvenzmasse) | Geschützt vor privater Haftung, haftet aber für Verbindlichkeiten der operativen GmbH (daher Holding!) |
6. Rechenbeispiel 1: Freiberufler & Einzelunternehmer (500 € Sparrate über 25 Jahre)
Rechnen wir das erste reale Praxisszenario durch. Nehmen wir eine 37-jährige selbstständige Webdesignerin oder Unternehmensberaterin (Einzelunternehmerin) mit einem zu versteuernden Jahreseinkommen von 85.000 €. Ihr Grenzsteuersatz liegt bei 42 % (inkl. Kirchensteuer/Soli ca. 44 %). Sie möchte über 25 Jahre (bis zum 62. Lebensjahr) monatlich 500 € netto aus ihrem Portemonnaie für die Altersvorsorge zurücklegen.
Da ihr als Einzelunternehmerin keine BAV offensteht, vergleicht sie einen privaten Welt-ETF-Sparplan (500 € monatlich aus dem Netto) mit einer steuerlich geförderten ETF-Basisrente / Rürup-Police (ca. 860 € monatlicher Bruttobeitrag, der nach 42 % Steuererstattung ebenfalls 500 € Nettobelastung entspricht) bei einer angenommenen Marktrendite der zugrunde liegenden Aktien-ETFs von 7,0 % p.a. vor Kosten:
| Rechengröße nach 25 Jahren Laufzeit | Option A: Privater Welt-ETF-Sparplan | Option B: Klassische Fonds-Basisrente (Bruttopolice) | Option C: Provisionsfreie ETF-Basisrente (Nettopolice) |
|---|---|---|---|
| Monatlicher Netto-Aufwand (nach Steuern) | 500,00 € | 500,00 € (862 € Zahlbeitrag minus 362 € Steuererstattung) | 500,00 € (862 € Zahlbeitrag minus 362 € Steuererstattung) |
| Effektive Gesamtkostenquote p.a. | 0,18 % p.a. | 1,85 % p.a. (inkl. Abschluss- & Verwaltungskosten) | 0,55 % p.a. (+ einmaliges Honorar ca. 1.500 €) |
| Nettorendite nach Kosten p.a. | 6,82 % p.a. | 5,15 % p.a. | 6,45 % p.a. |
| Endkapital nach 25 Jahren (vor Entnahmesteuer) | 378.400 € (davon 150.000 € Einzahlung) | 509.100 € (100 % zwangsverrentet!) | 618.900 € (100 % zwangsverrentet!) |
| Verfügbarkeit mit 62 Jahren | 336.300 € sofort netto auf die Hand (oder ewige Entnahme) | 0 € Einmalauszahlung möglich (nur lebenslange Monatsrente) | 0 € Einmalauszahlung möglich (nur lebenslange Monatsrente) |
| Monatliche Netto-Auszahlung im Ruhestand (nach Steuern bei 28 % Altersteuersatz bzw. 18,46 % auf ETF-Gewinne) |
ca. 1.620 € / Monat netto (bei 4,5 % Entnahmerate UND Kapital bleibt zu 100 % vererbbar erhalten!) |
ca. 1.015 € / Monat netto (bei Rentenfaktor 27,5 € je 10.000 € Kapital; Kapital ist beim Tod weg!) |
ca. 1.380 € / Monat netto (bei garantiertem Rentenfaktor 31,0 € je 10.000 € Kapital) |
Das überraschende Ergebnis für Einzelunternehmer: Obwohl die Basisrente durch den Steuervorteil in der Ansparphase ein deutlich höheres theoretisches Vertragsguthaben (509.100 € bzw. 618.900 €) aufbaut als das Privatdepot (378.400 €), gewinnt am Ende in der Auszahlungsphase fast immer der private ETF-Sparplan! Warum? Weil der Versicherer Ihr angespartes Kapital im Alter mit einem niedrigen Rentenfaktor (oft nur 26 bis 31 Euro Monatsrente pro 10.000 Euro Vertragsguthaben) in eine lebenslange Rente umrechnet – Sie müssten also weit über 92 Jahre alt werden, um allein Ihr eigenes Vertragsguthaben nach Steuern zurückzuerhalten, während beim privaten ETF-Depot die 336.300 € Nettovermögen komplett in Ihrem Besitz bleiben und an Ihre Familie vererbt werden können.
7. Rechenbeispiel 2: Gesellschafter-Geschäftsführer einer GmbH (Steuerhebel vs. Depot)
Wie sieht die Rechnung aus, wenn Sie beherrschender Gesellschafter-Geschäftsführer (GGF) einer GmbH sind? Hier hat Ihre GmbH beispielsweise 600 € monatlichen Überschuss vor Steuern (7.200 € pro Jahr), die für Ihren Ruhestand arbeiten sollen.
Als GmbH-Geschäftsführer haben Sie drei hochinteressante Optionen:
- Option 1 (BAV-Direktversicherung aus der GmbH): Die GmbH überweist die vollen 600 € monatlich steuerfrei nach § 3 Nr. 63 EStG als Betriebsausgabe in eine BAV-Direktversicherung. Da Sie mit 62 Jahren bei einer BAV – anders als bei Rürup! – das 100-%-Kapitalwahlrecht ausüben dürfen (oder eine lebenslange Rente wählen), kommen Sie auf Wunsch auch auf einen Schlag an das gesamte Kapital (müssen es im Auszahlungsjahr aber voll versteuern, ggf. gemildert über die Fünftelregelung oder gestreckt über ein niedriges Ruhestands-Einkommen).
- Option 2 (Gehaltserhöhung + privater ETF-Sparplan): Die GmbH zahlt Ihnen 600 € mehr Bruttogehalt aus. Bei einem persönlichen Grenzsteuersatz von 42 % kommen privat nur noch 348 € monatlich im privaten ETF-Sparplan an.
- Option 3 (ETF-Firmendepot direkt in der GmbH / Holding): Die GmbH zahlt keine BAV und kein höheres Gehalt, sondern versteuert die 600 € Gewinn regulär auf GmbH-Ebene (~30 % Körperschaft- und Gewerbesteuer) und legt die verbleibenden 420 € monatlich in ein GmbH-Firmendepot (Welt-ETF mit 80 % Teilfreistellung auf GmbH-Ebene) an.
| Vergleich nach 25 Jahren (7,0 % Marktrendite) | 1a. Klassische BAV (mit Garantie & Provision) | 1b. ETF-Netto-BAV (100 % ETF ohne Garantie) | 2. Gehalt + Privater ETF-Sparplan | 3. ETF-Firmendepot in der GmbH |
|---|---|---|---|---|
| Monatlicher Sparbeitrag im Topf | 600,00 € (Brutto = Netto) | 600,00 € (Brutto = Netto) | 348,00 € (nach 42 % Lohnsteuer) | 420,00 € (nach 30 % GmbH-Steuer) |
| Realistische Nettorendite im Topf p.a. | ca. 4,2 % p.a. (wegen Beitragsgarantie & Kosten) | ca. 6,4 % p.a. (100 % Welt-ETF im Nettotarif) | ca. 6,8 % p.a. (0,18 % TER) | ca. 6,8 % p.a. (80 % Teilfreistellung in GmbH) |
| Vertrags-/Depotwert vor Entnahmesteuer | 313.800 € | 442.500 € | 263.400 € | 317.900 € (in der GmbH) |
| Netto-Kapital nach allen Steuern mit 62 J. (bei PKV / ohne GKV-Abzug) |
ca. 210.200 € netto (nach ~33 % Einkommensteuer) |
ca. 296.500 € netto (nach ~33 % Einkommensteuer) |
ca. 234.100 € netto (nur Gewinnanteil mit 18,46 % versteuert) |
ca. 258.400 € netto (nach GmbH-Steuer & privater Ausschüttung) |
Die zentrale Erkenntnis für GmbH-Geschäftsführer: Eine klassische Provisions-BAV mit Beitragsgarantie (Spalte 1a: 210.200 € netto) verliert trotz 100 % Brutto-Steuerhebel sowohl gegen den privaten ETF-Sparplan (234.100 € netto) als auch gegen das GmbH-Firmendepot (258.400 € netto), weil die internen Kosten und der Garantiezwang die Rendite auffressen! Wenn Sie als GmbH-Geschäftsführer jedoch eine provisionsfreie ETF-Netto-BAV ohne Beitragsgarantie wählen (Spalte 1b: 296.500 € netto) und privat krankenversichert sind (sodass keine 19,5 % GKV-Beiträge auf die Auszahlung anfallen), schlägt dieser Brutto-Steuerhebel tatsächlich jede andere Anlageform.
8. Die unsichtbare Renditebremse: Abschlusskosten, Garantien & Rentenfaktoren
Warum schneiden 90 % aller in Deutschland verkauften BAV- und Basisrenten-Verträge in der Realität so viel schlechter ab als in den Hochglanz-Prospekten? Es sind drei strukturelle Bremsklötze, die Sie vor jeder Unterschrift im Produktinformationsblatt (PIB) prüfen müssen:
1. Gezillmerte Abschluss- und Vertriebskosten (erste 5 Jahre)
Bei einer klassischen Bruttopolice über einen Versicherungsvertreter oder Makler fallen auf die gesamte geplante Beitragssumme bis zum Rentenbeginn rund 2,5 % bis 4,0 % Abschlusskosten an. Bei 500 € Monatsbeitrag über 30 Jahre (180.000 € Beitragssumme) sind das schnell 4.500 € bis 7.200 € Provision, die in den ersten 5 Vertragsjahren von Ihren Sparbeiträgen abgezogen werden. Genau dieses Geld fehlt am Anfang für den Zinseszinseffekt. Hinzu kommen laufende Verwaltungskosten von oft 1,0 % bis 1,8 % pro Jahr auf das gebildete Guthaben.
2. Der Beitragsgarantie-Irrtum (60 %, 80 % oder 100 % Garantie)
Das Wort „Beitragsgarantie“ klingt für sicherheitsbewusste Unternehmer zunächst beruhigend: Zum Rentenbeginn sind mindestens 80 % oder 100 % der eingezahlten Beiträge garantiert. Doch finanzmathematisch ist eine Beitragsgarantie bei Laufzeiten über 15 Jahren der größte Renditekiller überhaupt! Um die Garantie darzustellen, darf der Versicherer nur einen Bruchteil Ihres Geldes in renditestarke Welt-ETFs investieren – der Großteil steckt im niedrig verzinsten Sicherungsvermögen (Anleihen). Bei einem Anlagehorizont von 20 bis 30 Jahren hatte ein breit gestreuter Welt-Aktienindex historisch noch nie eine negative Rendite. Wer als GmbH-Geschäftsführer eine BAV abschließt, sollte deshalb gezielt nach modernen fondsgebundenen Tarifen mit 0 % oder maximal 50 % Garantie und 100 % ETF-Anlage suchen.
3. Weiche vs. harte Rentenfaktoren
Der Rentenfaktor gibt an, wie viel Euro monatliche Rente Sie später je 10.000 € angespartem Vertragsguthaben erhalten. Liegt der garantierte Rentenfaktor unter 28 € je 10.000 €, müssen Sie statistisch fast 90 Jahre alt werden, nur um Ihr eigenes Guthaben wieder herauszubekommen. Achten Sie bei Versicherungslösungen zwingend auf einen 100 % harten, vertraglich garantierten Rentenfaktor (ohne Treuhänderklausel nach § 163 VVG) – oder nutzen Sie bei der GmbH-BAV am Laufzeitende das 100-%-Kapitalwahlrecht, um das gesamte Guthaben auf einen Schlag auszuzahlen und selbst in Ihrem ETF-Depot weiterzuverwalten!
9. Nachgelagerte Besteuerung & Krankenkassen-Beiträge (GKV vs. PKV) im Alter
Ein Punkt, den fast jeder Versicherungsrechner im Verkaufsgespräch verschweigt, ist die Abgabenlast in der Auszahlungsphase – insbesondere die Rolle Ihrer Krankenversicherung im Ruhestand. Hier entscheidet sich oft, ob eine BAV ein Gewinn oder ein Minusgeschäft wird:
Szenario 1: Sie sind als Selbstständiger privat krankenversichert (PKV)
Wenn Sie in der privaten Krankenversicherung (PKV) versichert sind, richtet sich Ihr Beitrag im Alter ausschließlich nach Ihrem Tarif und Ihren Altersrückstellungen – nicht nach der Höhe Ihrer Einkünfte! Das bedeutet: Auf Ihre BAV-Auszahlung, Ihre Basisrente oder Ihre ETF-Gewinne zahlen Sie im Alter 0,00 € zusätzliche Kranken- und Pflegeversicherungsbeiträge. Für privat versicherte GmbH-Geschäftsführer ist eine kostenarme ETF-BAV daher besonders attraktiv.
Szenario 2: Sie sind im Alter Pflichtmitglied in der Krankenversicherung der Rentner (KVdR)
Wer in der zweiten Hälfte seines Erwerbslebens mindestens zu 90 % gesetzlich krankenversichert war (9/10-Regelung), kommt im Ruhestand in die günstige KVdR. Aber Achtung bei der BAV:
- BAV ist in der GKV voll beitragspflichtig: Auf Leistungen aus einer betrieblichen Altersvorsorge (egal ob monatliche Betriebsrente oder einmalige Kapitalabfindung, die dann rechnerisch auf 120 Monate verteilt wird!) müssen gesetzlich Krankenversicherte den vollen allgemeinen GKV-Beitragssatz plus Zusatzbeitrag und Pflegeversicherung (zusammen 2026 rund 19,5 % bis 20,5 %!) allein tragen. Lediglich ein monatlicher GKV-Freibetrag nach § 226 Abs. 2 SGB V (ca. 187,25 € bis 197,75 € pro Monat) bleibt beitragsfrei.
- Privater ETF-Sparplan ist in der KVdR zu 100 % beitragsfrei: Auf Kursgewinne, Dividenden und Entnahmen aus Ihrem privaten ETF-Depot zahlen Pflichtmitglieder der KVdR keinen einzigen Cent Krankenkassenbeiträge!
Szenario 3: Sie sind im Alter freiwillig gesetzlich krankenversichert (GKV)
Viele hauptberuflich Selbstständige bleiben freiwillig in der gesetzlichen Krankenkasse, erfüllen im Alter aber nicht die 9/10-Vorversicherungszeit für die KVdR (z. B. weil sie keinen Anspruch auf eine gesetzliche Rente haben). Als freiwilliges GKV-Mitglied im Rentenalter zieht die Krankenkasse nach § 240 SGB V alle Einkünfte zur Beitragsberechnung heran – also sowohl BAV und Rürup-Rente als auch Vermietungseinkünfte und Kapitalerträge aus Ihrem privaten ETF-Depot (bis zur Beitragsbemessungsgrenze der GKV)!
Goldener Praxis-Tipp für freiwillig GKV-versicherte Selbstständige
Prüfen Sie frühzeitig (spätestens mit Anfang 40), ob Sie die 5 Jahre Mindestversicherungszeit (60 Beitragsmonate) in der Deutschen Rentenversicherung erfüllen – notfalls durch den freiwilligen Mindestbeitrag zur gesetzlichen Rentenversicherung (ca. 103 € / Monat). Denn nur wer im Alter überhaupt eine (auch noch so kleine) gesetzliche Rente bezieht UND die 9/10-Regel erfüllt, kommt als Pflichtmitglied in die KVdR und spart sich im Ruhestand rund 19,5 % Krankenkassenbeiträge auf sämtliche privaten ETF-Erträge und Mieteinnahmen!
10. Flexibilität, Insolvenzschutz & Vererbbarkeit im Ernstfall
Unternehmerische Biografien verlaufen selten am Reißbrett entlang: Branchen wandeln sich durch KI, man gründet ein zweites Unternehmen, kauft eine Gewerbeimmobilie, wandert ins Ausland aus oder verkauft seine Agentur mit Mitte 50. Genau hier liegt der größte qualitative Unterschied zwischen einem Versicherungsmantel (BAV / Basisrente) und dem eigenen ETF-Depot:
- Kapitalzugriff vor dem 62. Lebensjahr: Das Guthaben in einer BAV oder Basisrente ist bis zum 62. Lebensjahr gesetzlich eingefroren („Hartz-IV-/Bürgergeld-sicher und pfändungsgeschützt“). Sie können das Geld weder beleihen noch vorzeitig für eine Immobilienfinanzierung oder eine Firmenkrise abziehen. Ihr ETF-Depot hingegen ist zu 100 % liquide.
- Insolvenzschutz als bewusster Sicherheitsanker: Genau diese Unkündbarkeit kann für Selbstständige mit höherem unternehmerischem Haftungsrisiko jedoch ein echter Vorteil sein: Während ein privates ETF-Depot im Falle einer Privatinsolvenz komplett verwertet wird, bleibt eine korrekt aufgesetzte BAV (oder eine Basisrente im Rahmen des § 851c ZPO) vor dem Zugriff von Gläubigern geschützt.
- Vererbbarkeit für Ihre Familie: Sterben Sie mit 64 Jahren kurz nach Rentenbeginn, fällt das in einer Basisrente oder BAV verrentete Kapital (sofern keine Ehepartner-Hinterbliebenenrente oder lange Rentengarantiezeit vereinbart wurde) an die Versichertengemeinschaft. Ein ETF-Depot im Privatvermögen oder in Ihrer Holding-GmbH geht hingegen auf den Euro genau an Ihre Erben über.
11. Vom Angestellten in die Selbstständigkeit: Was tun mit alten BAV-Verträgen?
Sehr viele Gründerinnen und Gründer starten ihre Selbstständigkeit nach einigen Jahren in einer Festanstellung – und bringen aus diesem alten Job eine bestehende BAV-Direktversicherung mit. Was sollten Sie beim Start in die Selbstständigkeit damit tun?
In 95 % der Fälle lautet die klare Empfehlung: Stellen Sie den alten BAV-Vertrag beitragsfrei!
Warum? Als Angestellter hat Ihr früherer Arbeitgeber mindestens 15 % (oft 20 % bis 50 %) Arbeitgeberzuschuss oben draufgelegt, und der Beitrag ging aus Ihrem Bruttogehalt ab. Sobald Sie sich als Einzelunternehmer selbstständig machen, entfällt nicht nur der Arbeitgeberzuschuss komplett, sondern Sie müssten den Vertrag aus Ihrem bereits voll versteuerten privaten Nettoeinkommen weiterbezahlen – und müssten auf die daraus entstehende Rente im Alter trotzdem noch rund 19,5 % Krankenkassenbeiträge (in der GKV) und Einkommensteuer auf den Ertragsanteil zahlen! Das ist eine klassische Doppelbelastung. Lassen Sie das angesparte Guthaben daher einfach beitragsfrei bis zum Rentenbeginn stehen und stecken Sie die freiwerdende monatliche Sparrate lieber direkt in Ihren privaten Welt-ETF-Sparplan.
12. Wann sich eine Versicherungspolice doch rechnet: ETF-Nettotarife ohne Provision
Heißt das nun, dass BAV und Basisrente für Selbstständige grundsätzlich ein schlechtes Geschäft sind? Nein – wenn man die Kostenstruktur dreht!
Der Grund, warum klassische Versicherungen gegen den ETF-Sparplan verlieren, ist nicht der gesetzliche Fördermantel (§ 3 Nr. 63 EStG oder § 10 EStG), sondern die teure Verpackung (Abschlussprovisionen, hohe laufende Kosten und Beitragsgarantien). Seit einigen Jahren gibt es am deutschen Markt jedoch sogenannte ETF-Nettopolicen (Honorartarife):
- 0,00 € Abschlussprovision & 0,00 € Vertriebskosten: Statt 4.000 € bis 7.000 € versteckter Provision im Beitrag zahlen Sie einem unabhängigen Honorarberater oder spezialisierten FinTech-Anbieter ein transparentes Einmalhonorar (oft zwischen 300 € und 1.500 €).
- Niedrige Mantel-Kosten (0,20 % bis 0,45 % p.a.): Im Inneren der Nettopolice arbeiten exakt dieselben günstigen Welt-ETFs (z. B. Vanguard FTSE All-World oder iShares Core MSCI World) wie in Ihrem privaten Depot.
- Steuerfreies Rebalancing & keine Vorabpauschale: Innerhalb des Versicherungsmantels fällt während der gesamten 25 oder 30 Jahre Laufzeit keine jährliche Steuer auf die Vorabpauschale an, und Sie können mit Mitte 50 steuerfrei von Aktien-ETFs in schwankungsärmere Anleihen- oder Geldmarkt-ETFs umschichten, ohne 18,46 % Abgeltungsteuer auf die bis dahin aufgelaufenen Kursgewinne auszulösen.
Besonders für GmbH-Geschäftsführer in der PKV (über eine provisionsfreie ETF-Direktversicherung mit 100 % Kapitalwahlrecht ab 62 Jahren) sowie für Einzelunternehmer mit dauerhaft 42 % Spitzensteuersatz ab Ende 40 (als steuerlicher Zusatzbaustein neben dem Haupt-ETF-Depot) kann eine solche Nettopolice ein hochrentabler Hebel sein.
13. Die 3-Säulen-Strategie: Wie wir als Unternehmer heute konkret vorsorgen
Aus über anderthalb Jahrzehnten Unternehmertum hat sich für uns und viele befreundete Agenturinhaber, Berater und Freiberufler gezeigt: Die klügste Antwort auf die Frage „BAV oder ETF-Sparplan?“ ist kein blindes Entweder-oder, sondern eine saubere 3-Säulen-Architektur, die Liquidität, Steueroptimierung und Insolvenzschutz miteinander verbindet:
- Säule 1 – Das eiserne Liquiditätspolster (Tagesgeld / Geldmarkt-ETF): Bevor der erste Euro langfristig gebunden wird, gehören mindestens 3 bis 6 Monatsausgaben (privat + betriebliche Fixkosten + Steuerrücklage für das Finanzamt!) auf ein täglich verfügbares Tagesgeldkonto oder in einen sicheren Euro-Geldmarkt-ETF. Das verhindert, dass Sie in einem schwächeren Quartal jemals Aktien-ETFs im Minus verkaufen müssen.
- Säule 2 – Der Kern-Vermögensaufbau (70–80 % der Sparrate in Welt-ETFs): Das Herzstück Ihrer Altersvorsorge sollte immer maximal flexibel, kostengünstig und vererbbar in Ihrer eigenen Hand liegen – bei Einzelunternehmern und Freiberuflern über einen automatisierten monatlichen Welt-ETF-Sparplan im Privatdepot, bei GmbH-Geschäftsführern ergänzend über ein Firmendepot in der GmbH bzw. Holding-GmbH.
- Säule 3 – Der insolvenzgeschützte Steuer-Hebel (20–30 % der Sparrate): Wer als GmbH-Geschäftsführer die Probezeit hinter sich hat, nutzt zusätzlich den steuerfreien Rahmen nach § 3 Nr. 63 EStG (bis zu 8 % der BBG, ca. 644–676 € / Monat) über eine provisionsfreie ETF-Netto-Direktversicherung ohne Garantiezwang direkt als Betriebsausgabe der GmbH. Einzelunternehmer mit sehr hohem Grenzsteuersatz (42 %) nutzen stattdessen einen kleinen Basisrenten-Nettotarif (oder freiwillige Sonderzahlungen zum Jahresende, wenn das Geschäftsjahr besonders stark war!).
14. Das Fundament jeder Vorsorge: Richtiger Stundensatz & planbare Kundenanfragen
Wenn wir mit Selbstständigen, Freelancern und KMU-Inhabern über deren Unternehmensentwicklung sprechen, sehen wir in der Praxis ein wiederkehrendes Muster: Viele grübeln wochenlang darüber nach, ob sie mit einer ETF-Nettopolice oder einem Privatdepot 0,4 % mehr Rendite pro Jahr herausholen – während sie gleichzeitig ihre eigene Arbeitskraft unter Wert verkaufen oder jeden Monat um neue Aufträge zittern.
Machen wir uns nichts vor: Die beste Altersvorsorge-Strategie nützt Ihnen überhaupt nichts, wenn Ihr monatlicher Cashflow keine konstante Sparrate von 500 €, 1.000 € oder 1.500 € zulässt.
- Altersvorsorge gehört zwingend in Ihre Stundensatz-Kalkulation: Wie wir in unserem ausführlichen Praxis-Guide zur Selbstständigkeit für Webdesigner, Programmierer & Dienstleister vorgerechnet haben, deckt ein Stundensatz unter 75 € netto bei realistischer Auslastung weder Urlaub noch Krankheit und erst recht keine solide Altersvorsorge ab. Kalkulieren Sie mindestens 15 % bis 20 % Ihres Ziel-Bruttoeinkommens fest als monatlichen Altersvorsorge-Baustein in Ihre Preise ein.
- Eine umsatzstarke eigene Website ist Ihr bester „Renten-Hebel“: Jeder Euro, den Sie heute in Ihre eigene digitale Sichtbarkeit, Top-Rankings bei Google & KI-Suchmaschinen (GEO) sowie eine überzeugende automatisierte Neukundengewinnung über Ihre Website investieren, sorgt für planbare Premium-Anfragen, höhere Tagessätze und stabile monatliche Überschüsse, die dann entspannt in Ihren ETF-Sparplan oder Ihre GmbH-Vorsorge fließen können.
Jetzt Website-Relaunch oder SEO-Upgrade im Kostenrechner kalkulieren
Sie möchten als Selbstständiger oder GmbH planbar mehr lukrative Kunden über Ihre Website gewinnen?
Als Berliner Digitalagentur entwickeln wir für Selbstständige, Berater, Kanzleien und mittelständische GmbHs hochkonvertierende Websites, die rund um die Uhr qualifizierte Anfragen generieren – für verlässlichen Cashflow und nachhaltigen Vermögensaufbau.
Jetzt kostenloses Strategiegespräch mit Benjamin Machalz vereinbaren →
15. 10-Punkte-Checkliste für Ihre Entscheidung 2026
Gehen Sie vor Ihrer Entscheidung diese 10 Prüfpunkte der Reihe nach durch, um teure Fehlentscheidungen für die nächsten 25 Jahre sicher auszuschließen:
- Rechtsform-Status klären: Sind Sie Einzelunternehmer/Freiberufler (keine neue BAV für Sie selbst möglich → Fokus auf privaten ETF-Sparplan + ggf. Netto-Basisrente) oder angestellter GmbH-/UG-Geschäftsführer (echte BAV als Betriebsausgabe möglich)?
- Notgroschen separieren: Liegen bereits 3–6 Monatsausgaben plus Ihre vollständige Einkommen- und Umsatzsteuer-Rücklage sicher auf einem separaten Tagesgeld- oder Geldmarktkonto?
- KVdR-Check (9/10-Regel) durchführen: Wenn Sie gesetzlich krankenversichert sind: Erfüllen Sie im Alter die Voraussetzungen für die Pflichtmitgliedschaft in der Krankenversicherung der Rentner (KVdR), damit Ihre privaten ETF-Erträge im Ruhestand zu 100 % frei von Krankenkassenbeiträgen bleiben?
- Alte Angestellten-BAV prüfen: Haben Sie noch eine Direktversicherung aus einer früheren Festanstellung? Rechnen Sie genau nach, ob eine Beitragsfreistellung sinnvoller ist als die private Weiterzahlung aus versteuertem Netto.
- Basis-ETF-Sparplan starten: Richten Sie als flexibles Fundament einen monatlichen Dauerauftrag in einen breit gestreuten Welt-ETF (z. B. FTSE All-World oder MSCI World mit TER ≤ 0,22 % p.a.) ein.
- Als GmbH-GF vGA-Regeln beachten: Wenn Sie über Ihre GmbH eine BAV abschließen wollen, prüfen Sie vorab mit Ihrem Steuerberater Probezeit (2–3 Jahre), Gesellschafterbeschluss und Erdienbarkeit (mindestens 10 Jahre Restlaufzeit).
- Keine gezillmerten Bruttopolicen unterschreiben: Falls Sie sich für eine ergänzende BAV oder Basisrente entscheiden, wählen Sie ausschließlich provisionsfreie ETF-Nettopolicen (Honorartarife) mit einer Effektivkostenquote unter 0,65 % p.a.
- Auf teure Beitragsgarantien verzichten: Bei Laufzeiten von mehr als 15 Jahren kosten 80-%- oder 100-%-Beitragsgarantien oft die Hälfte der Endrendite. Setzen Sie auf 100 % globale Aktien-ETFs und schichten Sie erst 5–7 Jahre vor Rentenbeginn schrittweise um.
- 100-%-Kapitalwahlrecht sichern (bei BAV): Achten Sie bei einer GmbH-Direktversicherung darauf, dass Sie ab dem 62. Lebensjahr das volle Kapitalwahlrecht haben, um nicht auf Gedeih und Verderb einem niedrigen Rentenfaktor ausgeliefert zu sein.
- Jährliche Dynamik an Stundensatz koppeln: Erhöhen Sie Ihre monatliche ETF-Sparrate jedes Mal automatisch um 5 % bis 10 %, wenn Sie Ihre Honorare oder Agenturpreise anheben.
16. Häufig gestellte Fragen (FAQ zu BAV & ETF-Sparplan für Selbstständige)
Nein. Da Sie als Einzelunternehmer, Freiberufler oder GbR-Gesellschafter steuerlich kein Arbeitnehmer im eigenen Betrieb sind, können Sie für sich selbst keine neue BAV nach § 3 Nr. 63 EStG abschließen. Das steuerliche Pendant für Einzelunternehmer ist die Basisrente (Rürup-Rente nach § 10 EStG), deren Beiträge 2026 zu 100 % als Sonderausgaben absetzbar sind – oder der vollkommen flexible private Welt-ETF-Sparplan.
Als angestellter Gesellschafter-Geschäftsführer (GGF) einer GmbH oder UG gelten Sie steuerlich als Arbeitnehmer Ihrer eigenen Firma und können bis zu 8 % der Beitragsbemessungsgrenze (2026 ca. 644 € bis 676 € monatlich) steuerfrei als Betriebsausgabe der GmbH in eine Direktversicherung einzahlen. Rechnerisch schlägt die BAV den ETF-Sparplan jedoch meist nur dann, wenn Sie (1) eine provisionsfreie ETF-Nettopolice ohne Beitragsgarantie-Zwang wählen und (2) im Alter privat krankenversichert (PKV) sind, sodass keine ~19,5 % GKV-Beiträge auf die Auszahlung anfallen.
Für die überwiegende Mehrheit der Selbstständigen ist der private Welt-ETF-Sparplan der klare Sieger, weil das Kapital zu 100 % flexibel verfügbar und frei vererbbar bleibt, die laufenden Kosten bei nur ca. 0,15 % p.a. liegen und im Alter dank 30 % Teilfreistellung nur rund 18,46 % Steuer ausschließlich auf den Gewinnanteil anfallen. Eine Basisrente lohnt sich meist erst als ergänzender Baustein bei dauerhaftem Spitzensteuersatz (42 %) und Abschluss als günstiger ETF-Nettotarif.
Das hängt von Ihrem Krankenversicherungsstatus im Ruhestand ab: Sind Sie privat krankenversichert (PKV) oder Pflichtmitglied in der gesetzlichen Krankenversicherung der Rentner (KVdR, über die 9/10-Regelung), zahlen Sie 0,00 € Krankenkassenbeiträge auf Ihre privaten ETF-Erträge. Sind Sie im Alter hingegen freiwillig gesetzlich krankenversichert (weil Sie die KVdR-Voraussetzungen nicht erfüllen), zieht die GKV auch Kapitalerträge bis zur Beitragsbemessungsgrenze zur Verbeitragung heran.
In rund 95 % der Fälle sollten Sie den alten BAV-Vertrag beitragsfrei stellen. Sobald Sie als Einzelunternehmer selbstständig sind, entfällt der Arbeitgeberzuschuss und Sie müssten die Beiträge aus Ihrem bereits voll versteuerten privaten Nettoeinkommen zahlen, während die spätere Auszahlung trotzdem steuer- und (in der GKV) voll sozialversicherungspflichtig bleibt. Investieren Sie die monatliche Sparrate stattdessen lieber in ein eigenes Welt-ETF-Depot.
Als GmbH-Inhaber können Sie überschüssige Gewinne direkt im Betriebsvermögen der GmbH (oder noch besser über eine darüberliegende Holding-GmbH) in ein Firmendepot investieren, statt sie erst mit 25 % Kapitalertragsteuer privat auszuschütten. Aktien-ETFs im GmbH-Betriebsvermögen profitieren nach § 20 InvStG von einer 80-%-Teilfreistellung bei der Körperschaftsteuer und 40 % bei der Gewerbesteuer, sodass Kursgewinne innerhalb der GmbH effektiv nur mit rund 12,1 % besteuert werden.
Als bewährte Faustregel sollten Selbstständige und Freiberufler, die nicht in die gesetzliche Rentenversicherung einzahlen, mindestens 15 % bis 20 % ihres Bruttogewinns (bzw. rund 25 % ihres monatlichen Nettoeinkommens) automatisiert am Monatsanfang in den langfristigen Vermögensaufbau investieren – idealerweise aufgeteilt auf ein liquides Welt-ETF-Depot (70–80 %) und optional einen insolvenzgeschützten Steuerbaustein (20–30 %).
Ja, bei einer BAV-Direktversicherung nach § 3 Nr. 63 EStG haben Sie ab dem 62. Lebensjahr (anders als bei der Rürup-Basisrente!) ein 100-%-Kapitalwahlrecht. Beachten Sie jedoch, dass die Einmalauszahlung im Jahr des Zuflusses voll mit Ihrem persönlichen Einkommensteuersatz versteuert werden muss. Es empfiehlt sich daher, die Kapitalauszahlung in ein Jahr mit niedrigem steuerlichem Gesamteinkommen (z. B. das erste volle Ruhestandsjahr nach GmbH-Abwicklung) zu legen.